双轮驱动下的肉业巨头 生鲜冻品与肉制品业务营收及毛利结构解析
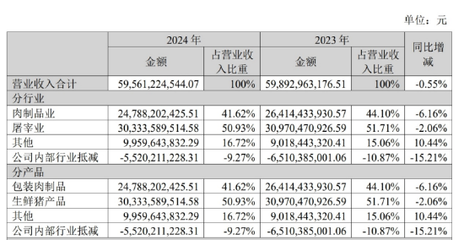
在肉类加工行业,一家公司的业务结构往往决定了其盈利模式与抗风险能力。当主营业务清晰地划分为生鲜冻品和肉制品两大板块时,二者的营收占比和毛利表现就成为观察公司竞争力的关键窗口。
一、生鲜冻品:规模与周转的基石
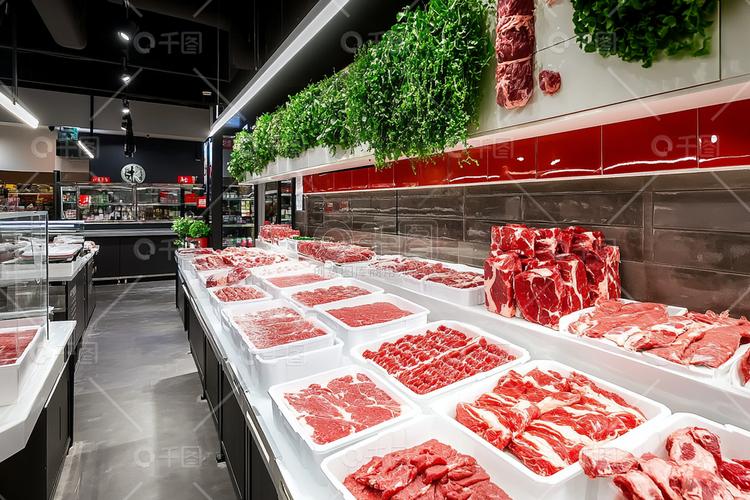
生鲜冻品业务通常涵盖冷鲜肉、冷冻肉及各类分割品,直接面向批发商、餐饮渠道和零售终端。这一板块的特点是营收占比高、周转快,但毛利率相对较低。由于产品同质化程度较高,价格随行就市,企业更多依靠规模效应和精细化管理来获取利润。在多数肉类企业中,生鲜冻品营收占比往往达到60%~70%甚至更高,但毛利率普遍徘徊在5%~10%之间,受生猪/肉牛等原材料价格波动影响显著。
二、肉制品:品牌溢价与利润引擎
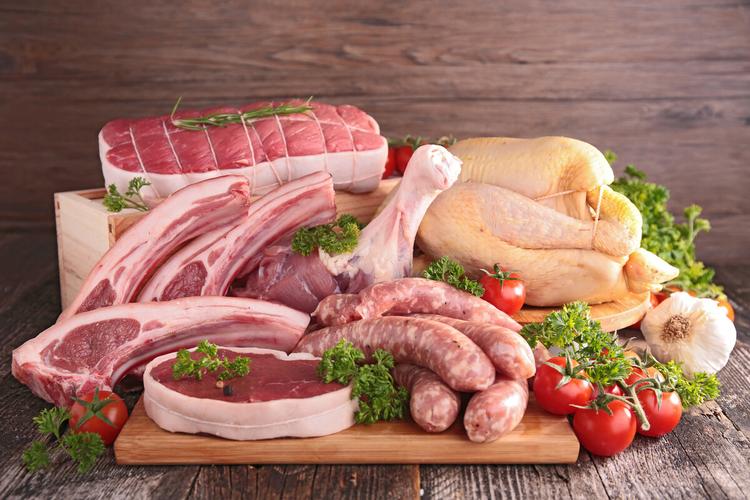
肉制品业务则包括高温火腿肠、低温肉制品、酱卤制品、调理肉制品等深加工产品。其营收占比通常低于生鲜冻品,但毛利率显著更高,一般可达20%~35%,部分高端品牌甚至超过40%。这是因为肉制品经过加工、调味和包装,附加了品牌、便捷性与独特风味,消费者价格敏感度较低。肉制品板块往往是公司利润的主要来源,能够有效平滑原材料价格波动带来的冲击。
三、营收与毛利的典型结构性均势
假设某公司生鲜冻品与肉制品的营收占比为7:3,那么:
- 生鲜冻品:营收70%,毛利率8%,贡献毛利约5.6个百分点;
- 肉制品:营收30%,毛利率30%,贡献毛利约9个百分点。
可以看出,尽管肉制品营收占比不足三分之一,却贡献了超过60%的毛利。这种“营收靠生鲜、利润靠肉制品”的格局,是双业务肉企的典型特征。
四、战略意义与平衡之道
生鲜冻品业务保证了产能利用率、渠道覆盖和现金流稳定,是公司做大规模的根基;肉制品业务则决定了盈利天花板和品牌价值。理想状态下,二者应形成协同:生鲜冻品提供稳定原料和分销网络,肉制品利用同上渠道实现高附加值转化。若生鲜占比过高而肉制品乏力,公司易陷入价格战;若肉制品占比过高而生鲜薄弱,则可能受制于供应链稳定性。
因此,分析二者营收占比与毛利率的演变趋势,不仅能够判断公司当前的盈利质量,还能预见其未来战略方向——是继续扩大规模,还是加码深加工与品牌升级。对于投资者和经营者而言,这组数据正是解读肉类企业核心竞争力的第一把钥匙。
如若转载,请注明出处:http://www.dgtjsp.com/product/40.html
更新时间:2026-10-24 23:03:03